Abbiamo visto cosa è il sovraindebitamento e quali strumenti legali esistono per affrontarlo. Ma la vera vittoria è non arrivarci mai. In questo terzo articolo condividiamo strumenti pratici, esempi concreti e piccoli cambiamenti di abitudine che possono fare una grande differenza nella gestione delle finanze personali e familiari.
La regola d’oro: conosci il tuo “bilancio familiare”
Il primo strumento di prevenzione è la consapevolezza. Quante famiglie sanno esattamente quanto spendono ogni mese e per cosa? La risposta, purtroppo, è pochissime. Eppure basta un foglio di carta (o un’app gratuita sul telefono) per avere un quadro chiaro.
Il bilancio familiare si costruisce in tre passi:
- ENTRATE: sommate tutti i redditi netti mensili (stipendi, pensioni, affitti percepiti, assegni di mantenimento, ecc.)
- USCITE FISSE: mutuo/affitto, rate prestiti, bollette, assicurazioni, abbonamenti
- USCITE VARIABILI: spesa alimentare, carburante, ristoranti, abbigliamento, svago
La differenza tra entrate e uscite è il vostro “respiro finanziario”. Se è negativa o vicina allo zero, è il momento di intervenire.
Il tetto del 30%: la regola pratica per le rate
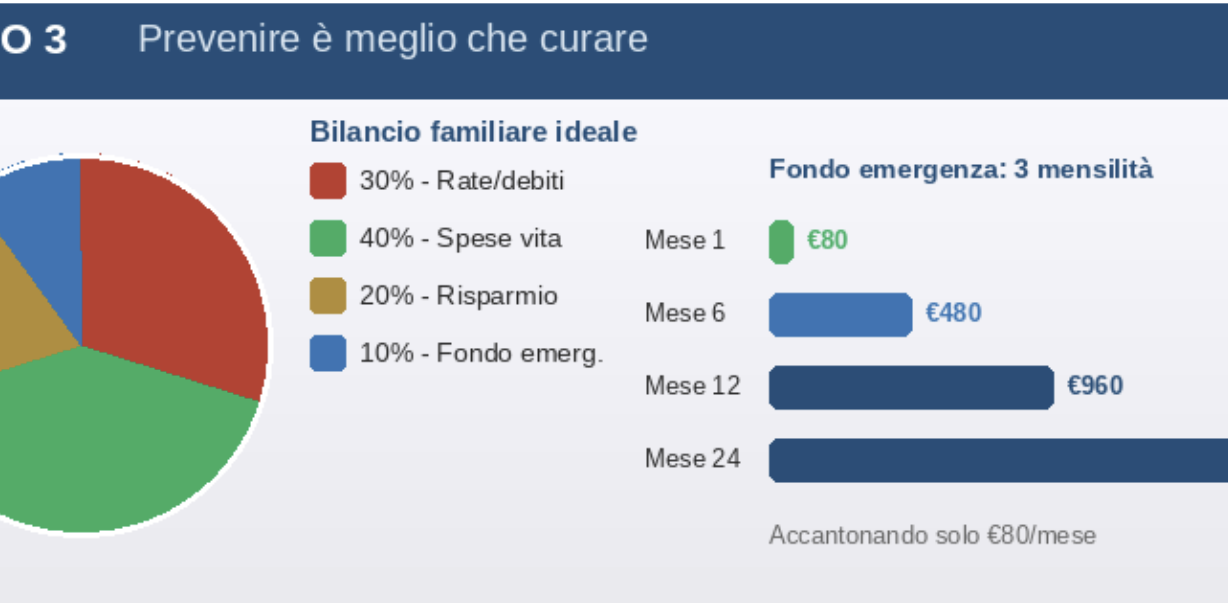
Una regola empirica ampiamente riconosciuta dai consulenti finanziari dice che la somma di tutte le rate mensili (mutuo, prestiti, carte rateizzate) non dovrebbe superare il 30% del reddito netto familiare. Alcune banche usano il 35%, ma il 30% lascia un margine di sicurezza per le emergenze.
📊 ESEMPIO PRATICO
Famiglia con reddito netto €2.500/mese. Il tetto del 30% corrisponde a €750/mese di rate complessive. Se il mutuo è già €600, rimangono solo €150 per altri prestiti. Aggiungere un prestito auto da €300/mese porterebbe le rate al 36% del reddito – già in zona di attenzione.
Attenzione alle trappole del credito facile
Il mercato del credito al consumo è pieno di offerte apparentemente convenienti che nascondono rischi significativi. Ecco le più pericolose:
Le carte di credito revolving
Sono carte che permettono di rimborsare solo una piccola parte del debito ogni mese (spesso il 3-5% del totale). Il saldo residuo accumula interessi che possono arrivare al 20-25% annuo. Una spesa di €1.000 pagata con la rata minima può richiedere 10 anni per essere estinta e costare il doppio.
Il “compra ora, paga dopo” (Buy Now Pay Later)
Sempre più diffuso negli acquisti online, questo sistema sembra gratuito ma spesso nasconde commissioni in caso di ritardo o interessi elevati dopo il periodo promozionale. Il rischio è accumulare piccoli debiti su più piattaforme, perdendo il controllo del totale dovuto.
I prestiti tra privati e le finanziarie non vigilate
Le offerte di prestito fuori dai circuiti bancari tradizionali possono nascondere tassi usurari. In Italia il tasso soglia di usura è pubblicato trimestralmente dalla Banca d’Italia: qualsiasi contratto che lo supera è illegale. In caso di sospetto, rivolgetevi subito a uno sportello di tutela dei consumatori.
Costruire un fondo di emergenza: piccolo ma prezioso
Uno dei principali motivi per cui le famiglie scivolano nel sovraindebitamento è l’assenza di un cuscinetto finanziario. Qualsiasi imprevisto – un’auto che si rompe, una spesa medica, un mese di malattia – diventa un’emergenza che si risolve con un altro prestito.
L’obiettivo minimo è avere da parte l’equivalente di 3 mensilità di spese fisse. Non serve arrivarci subito: anche accantonare €50-100 al mese su un conto separato, non toccato se non per vere emergenze, fa una differenza enorme nel medio periodo.
📋 IL CASO DI ELENA
Elena, 38 anni, insegnante. Stipendio netto €1.600/mese, nessun debito. Ha iniziato ad accantonare €80/mese su un conto deposito separato. Dopo 3 anni ha €2.880. Quando la caldaia si rompe e costa €1.800 di riparazione, non ha bisogno di alcun prestito. Quella cifra l’ha risparmiata dagli interessi che avrebbe pagato su un prestito personale.
Quando chiedere aiuto: non aspettare che sia troppo tardi
Il momento peggiore per chiedere aiuto è quando la situazione è già fuori controllo. Il momento migliore è prima. Rivolgersi a un consulente finanziario indipendente o a uno sportello di educazione finanziaria non è un’ammissione di fallimento: è un gesto di responsabilità verso se stessi e la propria famiglia.
Lo sportello della Lega Consumatori di Venezia, in collaborazione con l’Educatore Finanziario Simone Favaretto, offre:
- Analisi della situazione debitoria
- Valutazione della sostenibilità finanziaria del nucleo familiare
- Supporto nella redazione di piani di rientro da proporre ai creditori
- Accompagnamento nelle procedure previste dal Codice della Crisi, laddove necessario
- Educazione finanziaria per prevenire nuovi problemi in futuro
Un ultimo consiglio: parlate dei soldi in famiglia
Uno degli ostacoli più grandi alla prevenzione del sovraindebitamento è il tabù del denaro. In molte famiglie non si parla mai apertamente di soldi, debiti, risparmi. Questo silenzio fa sì che i problemi crescano nell’ombra finché non è troppo tardi.
Parlare con il proprio partner di come stanno le finanze, coinvolgere i figli adolescenti in decisioni di spesa semplici, confrontarsi con un professionista prima di firmare qualsiasi contratto finanziario: sono abitudini che costano zero e valgono molto.
Realizzato e finanziato nell’ambito dell’Iniziativa 2) – Finanziata nell’ambito del Programma della Regione Veneto con fondi MIMIT – DM 31/07/2024 e DD 14/02/2025